Argentina
 Chile
 Colombia
 Costa Rica
 El Salvador
 Guatemala
 Honduras
 México
 Nicaragua
 Panamá
 Perú
 Rep. Dominicana
Noticias - 10 octubre, 2024
Planilla de remuneraciones en Perú: qué es, cómo se elabora y cómo evitar errores y multas
La planilla de remuneraciones es el registro mensual donde una empresa peruana detalla, por cada trabajador, la remuneración bruta, los ingresos adicionales (horas extras, asignación familiar, gratificaciones), los descuentos (ONP o AFP, renta de quinta categoría) y los aportes del empleador (EsSalud). Se declara a SUNAT mediante la planilla electrónica (T-Registro y PLAME) y es la base de la CTS, las gratificaciones y las vacaciones. Abajo tienes qué debe contener, cómo se calcula con los valores de 2026 y cuándo el Excel deja de alcanzar.
En este artículo, te explicaremos los pasos clave para realizar una planilla de sueldos de manera eficiente, resaltando los desafíos de los métodos tradicionales y presentando alternativas tecnológicas para mejorar tu proceso de nómina.
¿Qué es la planilla de remuneraciones?
Planilla de remuneraciones: documento de control laboral, obligatorio para todo empleador con trabajadores dependientes en Perú, que registra cada mes los ingresos, descuentos y aportes de cada trabajador y determina el monto neto a pagar. En Perú se lleva en formato electrónico y se declara a SUNAT mediante el T-Registro (datos de trabajadores) y la PLAME (Planilla Mensual de Pagos).
Conviene distinguir tres términos que se confunden en las búsquedas:
- Planilla de remuneraciones (o planilla de sueldos y salarios): el registro completo de todos los trabajadores de un periodo. “Sueldos” se usa tradicionalmente para empleados con pago mensual y “salarios” para obreros con pago semanal o por jornal, pero la normativa peruana las trata en un solo registro.
- Boleta de pago: el comprobante individual que recibe cada trabajador con el detalle de su remuneración del periodo. Sale de la planilla, no la reemplaza.
- Libro de planillas: el registro físico autorizado por el Ministerio de Trabajo que se usó hasta la implantación de la planilla electrónica. Hoy solo se conserva como archivo histórico para periodos anteriores; la obligación vigente es electrónica.
¿Para qué sirve la planilla de remuneraciones?
La planilla cumple tres funciones a la vez: es la base de pago al trabajador, la base de declaración ante SUNAT y la evidencia ante una inspección de SUNAFIL.
Para el trabajador, estar en planilla acredita el vínculo laboral y da acceso a EsSalud, sistema de pensiones, CTS, gratificaciones, vacaciones y asignación familiar. Para la empresa, la planilla sustenta el gasto de personal en contabilidad, permite deducir ese gasto para el impuesto a la renta y evita las multas por trabajadores no registrados, que SUNAFIL calcula en función de la UIT y del número de trabajadores afectados.
Cuando un trabajador no figura en planilla, la empresa asume la contingencia completa: pago de beneficios sociales no abonados con intereses, aportes omitidos a EsSalud y pensiones, y la sanción administrativa. Por eso el registro en el T-Registro debe hacerse antes de que el trabajador empiece a laborar, no al cierre del mes.
¿Qué elementos debe contener una planilla de remuneraciones?
Todo formato de planilla de remuneraciones, sea en Excel o en un software, debe permitir reconstruir cómo se llegó al neto de cada trabajador. Los bloques mínimos son estos:
| Bloque | Qué incluye | Referencia normativa (Perú) |
|---|---|---|
| Datos del trabajador | DNI o carné de extranjería, fecha de ingreso, cargo, régimen laboral, tipo de contrato, sistema de pensiones (ONP o AFP con CUSPP) | T-Registro (D.S. 018-2007-TR) |
| Remuneración bruta | Sueldo básico pactado, antes de cualquier descuento | D.S. 003-97-TR (LPCL) |
| Ingresos adicionales | Horas extras, asignación familiar (10 % de la RMV), bonificaciones, comisiones, gratificaciones de julio y diciembre | Ley 25129; D.Leg. 854; Ley 27735 |
| Conceptos no remunerativos | Movilidad supeditada a asistencia, condiciones de trabajo, viáticos, bonificación extraordinaria del 9 % sobre gratificaciones | Art. 19 y 20 D.S. 001-97-TR; Ley 30334 |
| Descuentos del trabajador | Aporte a ONP (13 %) o AFP (10 % + prima de seguro + comisión), retención de renta de quinta categoría, descuentos judiciales, adelantos | D.L. 19990; TUO Ley SPP; Ley del Impuesto a la Renta |
| Aportes del empleador | EsSalud (9 % de la remuneración, con base mínima igual a la RMV), SCTR si aplica, Senati si aplica | Ley 26790 |
| Totales | Total ingresos, total descuentos, neto a pagar, costo total para la empresa | — |
Dos conceptos organizan toda la tabla:
- Remuneración computable: lo que el trabajador recibe como contraprestación por su trabajo y sirve de base para beneficios sociales: sueldo básico, asignación familiar, horas extras habituales, comisiones y bonificaciones regulares.
- Remuneración no computable: montos que el trabajador recibe para poder trabajar, no por trabajar: movilidad, viáticos, condiciones de trabajo, gratificaciones extraordinarias. No entran en el cálculo de CTS ni de gratificaciones legales.
Clasificar mal un concepto en una de estas dos columnas es el error que más contingencias genera en las inspecciones, porque arrastra el cálculo de CTS y gratificaciones de todos los periodos afectados.
¿Qué tipos de planilla de remuneraciones existen en Perú?
Los tipos de planilla se diferencian por el régimen laboral que aplica a cada trabajador, no por el formato del archivo. Una misma empresa puede tener trabajadores en dos o tres regímenes y la PLAME exige declararlos con su código correspondiente.
| Régimen | A quién aplica | Diferencias principales en la planilla |
|---|---|---|
| Régimen general de la actividad privada | Empresas medianas y grandes, y cualquier empresa no acogida a un régimen especial | CTS completa, dos gratificaciones íntegras, 30 días de vacaciones |
| Régimen MYPE (micro y pequeña empresa) | Empresas inscritas en el REMYPE | Microempresa: sin CTS ni gratificaciones legales, 15 días de vacaciones. Pequeña empresa: media CTS, media gratificación, 15 días de vacaciones |
| Construcción civil | Obreros de obras de construcción | Pago semanal por jornal, categorías (operario, oficial, peón), bonificaciones propias del régimen (BUC, movilidad) |
| Régimen agrario | Trabajadores del sector agrario y agroexportador | Remuneración diaria que incluye CTS y gratificaciones prorrateadas, según la ley agraria vigente |
| Sector público | Servidores de entidades del Estado | Se rige por el D.Leg. 276, D.Leg. 1057 (CAS) o Ley Servir; no usa PLAME sino el AIRHSP |
Si tu empresa tiene menos de 10 trabajadores y ventas anuales por debajo de 150 UIT, conviene verificar si está inscrita en el REMYPE antes de elaborar la planilla: el cálculo de beneficios cambia por completo.
¿Cómo elaborar una planilla de remuneraciones paso a paso?
El cálculo de la planilla de remuneraciones sigue el mismo orden todos los meses, sin importar si se hace en Excel o en un software. Estos son los pasos:
- Verifica la maestra de trabajadores. Comprueba altas, bajas, cambios de sueldo, cambios de AFP y nacimientos o mayoría de edad de hijos (afectan la asignación familiar). Todo cambio debe estar reflejado en el T-Registro antes de calcular.
- Consolida las novedades del mes. Registra horas extras (25 % de recargo las dos primeras horas, 35 % las siguientes), tardanzas, faltas, licencias, subsidios y comisiones a partir del control de asistencia.
- Calcula los ingresos. Suma sueldo básico, asignación familiar (S/ 113 en 2026, el 10 % de la RMV de S/ 1,130) y los conceptos variables. Descuenta los días no laborados si corresponde.
- Calcula los descuentos del trabajador. Aplica el 13 % de ONP o el porcentaje de la AFP según el tipo de comisión del trabajador sobre la remuneración asegurable. Proyecta la renta anual para determinar la retención de quinta categoría del mes.
- Calcula los aportes del empleador. EsSalud al 9 % de la remuneración del trabajador, nunca por debajo del 9 % de la RMV. Añade SCTR o Senati si la actividad lo exige.
- Obtén el neto y el costo total. Neto = ingresos − descuentos del trabajador. Costo empresa = ingresos + aportes del empleador.
- Emite las boletas de pago y paga. El artículo 18 del D.S. 001-98-TR permite pagar directamente o a través de terceros (bancos), siempre que el trabajador disponga del dinero de inmediato, íntegro y sin costo.
- Declara y paga la PLAME. La planilla del mes se declara a SUNAT en el cronograma de vencimientos según el último dígito del RUC, junto con el pago de EsSalud, ONP y la retención de quinta categoría.
Para julio y diciembre añade el cálculo de gratificaciones; para mayo y noviembre, el depósito semestral de CTS. Cada periodo tiene guía propia: gratificación de julio de 2026, gratificación y aguinaldo de diciembre y CTS de mayo de 2026.
Ejemplo de planilla de remuneraciones: un trabajador con sueldo mínimo
Un ejemplo de planilla de remuneraciones con un solo trabajador muestra cómo se encadenan los cálculos. Supón un trabajador del régimen general afiliado a la ONP, con un hijo menor de edad, sin horas extras y sin renta de quinta categoría (su ingreso anual proyectado no supera las 7 UIT).
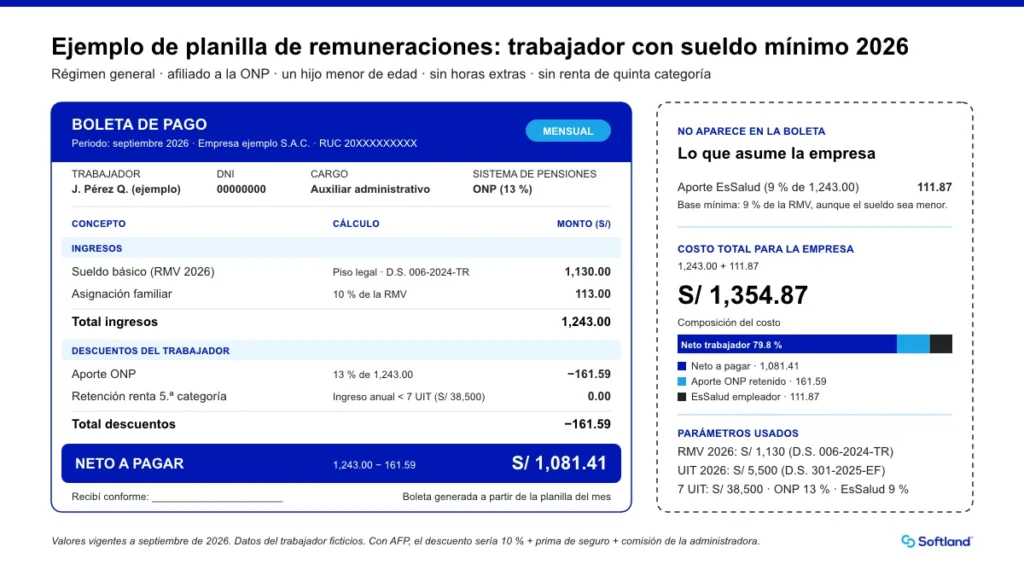
Los valores de referencia usados son los vigentes a septiembre de 2026: RMV de S/ 1,130 (D.S. 006-2024-TR, vigente desde enero de 2025) y UIT de S/ 5,500 (D.S. 301-2025-EF). El Consejo Nacional de Trabajo anunció en 2026 un aumento escalonado de la RMV hacia S/ 1,300, pero mientras no se publique el decreto supremo el piso legal sigue siendo S/ 1,130. Si el trabajador estuviera en una AFP, el descuento sería el 10 % de aporte obligatorio más la prima de seguro y la comisión de su administradora, que varían.
¿Cómo se calculan los descuentos e impuestos en la planilla?
Los descuentos de ley aplican a todo trabajador dependiente en planilla, sin importar el tamaño de la empresa. Lo que cambia con el tamaño (régimen MYPE) son los beneficios sociales, no los descuentos.
Sistema de pensiones. El trabajador elige entre la ONP (Sistema Nacional de Pensiones), con un aporte del 13 % de la remuneración, y una AFP (Sistema Privado de Pensiones), con un aporte obligatorio del 10 % más prima de seguro de invalidez y sobrevivencia y una comisión que depende de la AFP y del tipo de comisión (flujo o mixta). El empleador retiene y paga ambos a través de la PLAME o de AFPnet.
Impuesto a la renta de quinta categoría. Solo se retiene cuando la remuneración anual proyectada (sueldos, gratificaciones y otros ingresos gravados) supera 7 UIT: S/ 38,500 en 2026. Sobre el exceso se aplican tasas progresivas del 8 %, 14 %, 17 %, 20 % y 30 % según tramos definidos en UIT. En la práctica, un trabajador con sueldo bruto mensual de hasta unos S/ 2,750 en 2026 no tributa quinta categoría.
EsSalud. Es un aporte del empleador, no un descuento al trabajador: 9 % de la remuneración mensual, con una base mínima igual a la RMV aunque el trabajador gane menos (por ejemplo, a tiempo parcial). Las gratificaciones de julio y diciembre están inafectas a EsSalud y a pensiones desde la Ley 30334; el 9 % que la empresa habría aportado se entrega al trabajador como bonificación extraordinaria.
CTS. No es un descuento mensual: es un depósito semestral que hace el empleador en la entidad financiera elegida por el trabajador, en mayo y noviembre, equivalente a una remuneración computable anual (más un sexto de la gratificación) dividida entre dos. En la planilla mensual se provisiona como costo laboral; el trabajador puede disponer de parte del saldo según las reglas de retiro de CTS vigentes.
Planilla de remuneraciones en Excel: cuándo alcanza y cuándo no
Un formato de planilla de remuneraciones en Excel es suficiente para una empresa con pocos trabajadores, un solo régimen laboral y sin variabilidad mensual. Deja de serlo cuando hay que sostener varios regímenes, cambios normativos frecuentes y trazabilidad ante una inspección.
| Criterio | Planilla en Excel | Software de planillas |
|---|---|---|
| Actualización normativa (RMV, UIT, tasas AFP) | Manual, en cada fórmula y cada hoja | Centralizada por el proveedor |
| Varios regímenes (general, MYPE, construcción civil) | Una hoja por régimen y conciliación manual | Configurados en el mismo motor de cálculo |
| Renta de quinta categoría | Proyección anual manual por trabajador | Proyección y regularización automáticas |
| Generación de PLAME y archivos AFPnet | Exportación manual con riesgo de formato | Archivos listos para carga |
| Trazabilidad ante SUNAFIL | Depende de versiones de archivo y de quién lo editó | Historial de cálculos y boletas por periodo |
| Boletas de pago | Plantilla adicional y envío manual | Emisión y firma o envío masivo |
| Costo inicial | Cero | Licencia o suscripción |
| Riesgo operativo | Alto: una fórmula rota afecta a toda la planilla | Bajo, con validaciones previas al cierre |
La regla práctica: si tu equipo dedica más de dos jornadas al mes a calcular y revisar la planilla (uno de los retos más frecuentes en la gestión de la nómina), o si en el último año hubo una observación de SUNAFIL o de SUNAT por diferencias, el Excel ya te cuesta más que un software y toca elegir un sistema de planillas. Si usas Excel, guarda cada cierre mensual como archivo independiente, protege las celdas con fórmulas y documenta en una hoja aparte los valores de RMV, UIT y tasas de AFP vigentes en ese periodo.
¿Cómo se registra la planilla de remuneraciones en contabilidad?
La planilla de remuneraciones se contabiliza cada mes con un asiento que reconoce el gasto total de personal y separa lo que se paga al trabajador de lo que se debe a terceros. En el Plan Contable General Empresarial de Perú el esquema base es este:
Un segundo asiento destina el gasto de la cuenta 62 a las cuentas de costo o gasto de función (producción, administración, ventas). Cuando la planilla y el ERP contable están integrados, ambos asientos se generan sin doble digitación. La provisión mensual de CTS y gratificaciones es lo que permite que el gasto se distribuya en los doce meses y no golpee el resultado solo en mayo, julio, noviembre y diciembre.
Los 6 errores en el cálculo de planilla que más multas generan
Las contingencias en planilla casi nunca vienen de un cálculo aritmético mal hecho; vienen de aplicar un parámetro desactualizado o de clasificar mal un concepto. Estos son los errores que más se repiten en inspecciones y auditorías:
- No actualizar la RMV, la UIT ni las tasas de AFP. Cada uno cambia en fechas distintas y arrastra a la asignación familiar, la base mínima de EsSalud, la retención de quinta categoría y las multas. Revisa los tres valores en enero y cada vez que se publique un decreto.
- Registrar al trabajador en el T-Registro después de que empezó a laborar. El alta debe hacerse antes del primer día. Un trabajador no registrado es la infracción muy grave más frecuente en las inspecciones de SUNAFIL.
- Omitir o calcular mal la asignación familiar. Corresponde a todo trabajador con al menos un hijo menor de 18 años (o hasta 24 si cursa estudios superiores), es fija (10 % de la RMV) y no depende del sueldo ni del número de hijos.
- Pagar horas extras sin los recargos legales o no registrarlas. Las dos primeras horas llevan un recargo mínimo del 25 % y las siguientes del 35 % sobre el valor hora. Sin registro de asistencia, la empresa no puede demostrar que no hubo sobretiempo.
- Clasificar como no remunerativo un concepto que sí lo es. Una “movilidad” fija que se paga aunque el trabajador no asista, o una “bonificación extraordinaria” que se repite todos los meses, se convierten en remuneración computable y deben entrar en CTS y gratificaciones.
- Provisionar mal las gratificaciones y la CTS. Omitir la bonificación extraordinaria del 9 % sobre gratificaciones o calcular la CTS sin el sexto de gratificación produce diferencias que se acumulan periodo a periodo.
Una auditoría interna trimestral que recalcule al azar cinco boletas de cada régimen suele detectar estos errores antes que la inspección; conviene apoyarla en KPIs de planillas como diferencias por recálculo y observaciones por periodo.
Cómo Ofisis Personas automatiza la planilla de remuneraciones
Ofisis Personas es el software de planillas de Perú para empresas medianas y grandes que operan bajo la legislación laboral peruana. Su motor de cálculo aplica los parámetros vigentes (RMV, UIT, tasas de ONP y AFP, tramos de quinta categoría) y genera los archivos para la PLAME, el T-Registro y AFPnet sin doble digitación.
Con Ofisis Personas el equipo de RR. HH. puede:
- Calcular en el mismo proceso planillas de régimen general, MYPE y construcción civil, con tareo integrado.
- Liquidar CTS, gratificaciones y vacaciones con las reglas de cada régimen, y provisionarlas mes a mes para contabilidad.
- Emitir boletas de pago electrónicas a través del portal del colaborador y reportes para SUNAFIL con el historial de cada periodo.
- Integrarse con Ofisis ERP u otro ERP contable para generar el asiento de planilla de forma automática.
Yanilú Murga, Head of Pride & Talent de Cabify, describe el resultado en su empresa como menor carga operativa, mayor seguridad y un abanico más amplio de reportes tras implementar el sistema de gestión de recursos humanos de Ofisis, uno de los casos de éxito documentados por Ofisis.
Si quieres ver cómo quedaría tu planilla actual dentro de Ofisis Personas, solicita una demostración con tu propia estructura de conceptos: el equipo la configura con tus regímenes y te muestra el cierre de un mes real.
Preguntas frecuentes sobre planillas de remuneración
La planilla de remuneraciones es el registro consolidado de todos los trabajadores de un periodo, con sus ingresos, descuentos y aportes. La boleta de pago es el comprobante individual que se entrega a cada trabajador con su detalle mensual. La boleta se genera a partir de la planilla; ambas deben coincidir y conservarse durante el plazo que exige la normativa laboral.
En SUNAT la planilla de remuneraciones se llama planilla electrónica y tiene dos componentes: el T-Registro, donde se dan de alta y baja trabajadores, pensionistas y derechohabientes, y la PLAME (Planilla Mensual de Pagos), donde se declaran cada mes las remuneraciones, descuentos y aportes y se pagan EsSalud, ONP y la retención de quinta categoría.
No para periodos actuales. El libro de planillas físico autorizado por el Ministerio de Trabajo fue reemplazado por la planilla electrónica a partir de 2008 (D.S. 018-2007-TR). Los libros de periodos anteriores deben conservarse como archivo histórico, porque pueden ser exigidos en una inspección o en un proceso judicial sobre beneficios de esos años.
Sí, siempre que la declaración ante SUNAT se haga por la PLAME y las boletas cumplan los requisitos legales. El Excel es viable para empresas pequeñas con un solo régimen laboral. El riesgo aparece cuando cambian los parámetros (RMV, UIT, tasas de AFP) o cuando hay varios regímenes, señal de que conviene evaluar un sistema de gestión de recursos humanos: cada fórmula debe actualizarse a mano y no queda trazabilidad de quién modificó qué.
La asignación familiar es de S/ 113 mensuales en 2026, equivalente al 10 % de la Remuneración Mínima Vital de S/ 1,130 fijada por el D.S. 006-2024-TR. Corresponde a todo trabajador del régimen laboral privado con al menos un hijo menor de 18 años, y es un monto fijo que no aumenta con el número de hijos. Si la RMV sube, la asignación cambia automáticamente.
En 2026 la retención de quinta categoría aplica cuando la remuneración anual proyectada supera 7 UIT, es decir, S/ 38,500 (UIT de S/ 5,500 según el D.S. 301-2025-EF). Como referencia, un trabajador con sueldo bruto mensual de hasta aproximadamente S/ 2,750, que recibe dos gratificaciones al año, no llega a ese umbral y no tributa.
Recibe las últimas novedades tecnológicas, de RRHH y empresariales a través de nuestras notas de interés.
Warning: Undefined array key "id" in /home/u446881137/domains/softland.com/public_html/pe/wp-content/plugins/cf7-coder/cf7-coder.php on line 334
Comentarios
Deja tu comentario
Lo siento, debes estar conectado para publicar un comentario.